Domain btcexchange.de kaufen?
Wir ziehen mit dem Projekt
btcexchange.de um.
Sind Sie am Kauf der Domain
btcexchange.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain btcexchange.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Öffentliches Recht in der Transaktion, Fachbücher von Florian Becker, Nicolas Sölter, Jens AmbrockDas Fachbuch "Öffentliches Recht in der Transaktion" bietet eine umfassende Analyse der relevanten Aspekte des öffentlichen Rechts im Kontext von Transaktionen. Es behandelt sowohl den Über- als auch den Untergang öffentlich-rechtlicher Rechtspositionen und beleuchtet die Bedeutung von Due Diligence sowie die Herausforderungen bei der Vertragsgestaltung. Mit einem klaren Fokus auf die praktischen Anwendungen und rechtlichen Rahmenbedingungen ist dieses Buch eine wertvolle Ressource für Studierende, Praktiker und Fachleute im Bereich Wirtschaft und Recht. Die detaillierte Aufbereitung der Themen und die fundierte Argumentation machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den komplexen Wechselwirkungen zwischen öffentlichem Recht und wirtschaftlichen Transaktionen auseinandersetzen möchten. Die erste Auflage umfasst 950 Seiten und ist in deutscher Sprache verfasst.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Markt - Wert - Gefühle, FachbücherWas gilt in der heutigen Gesellschaft als Wert, und was sollte als Wert gelten? Gibt es absolute Werte? Was heisst es, dass eine Sache Wert hat? Die Beiträge dieses Bandes behandeln in unterschiedlicher, zum Teil theoretischer, zum Teil empirischer Weise die Komplexität des Wertbegriffes. Der Begriff des Marktes steht für die Sphäre der Wirtschaft und der Gesellschaft im Allgemeinen. Der Begriff der Gefühle steht für das Subjektive, Persönliche. Wert ist das Verbindungsglied zwischen den beiden. Der Analyse sowie der Klärung wesentlicher Grundfragen im Zusammenhang mit dem Wertbegriff widmen sich Vertreter verschiedener wissenschaftlicher Disziplinen wie Soziologie, Ökonomie, Psychologie, Rechtswissenschaften, Ethnologie, Geschichtswissenschaften, Kriminologie und Philosophie.50,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
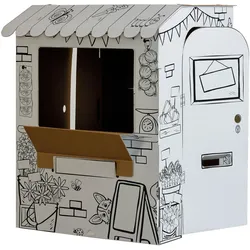
Fellowes XL Markt SpeelhuisDas XL Markt Speelhuis von Fellowes ist ein kreatives Spielhaus aus robustem Karton, das speziell für Kinder entwickelt wurde. Mit seinen grosszügigen Abmessungen bietet es ausreichend Platz für fantasievolles Spielen und Rollenspiele. Die Konstruktion ist einfach und schnell ohne Klebstoff aufzubauen, da sie über vorgefertigte Kanten verfügt. Das Spielhaus ist mit liebevollen Illustrationen von Blumen und Gemüse bedruckt, die zum Ausmalen einladen und die Kreativität der Kinder fördern. Zudem sind die Türen und Fenster des Marktstandes funktional und können geöffnet und geschlossen werden, was den Spielspass erhöht. Das Produkt ist vollständig recycelbar und mit ungiftiger Tinte bedruckt, was es zu einer umweltfreundlichen Wahl für Eltern macht. Das XL Markt Speelhuis ist ideal für Kinder ab 3 Jahren und bietet eine hervorragende Möglichkeit, die Fantasie und Interaktion zu fördern. - Robuster Spielkarton für kreatives Ausmalen - Fördert Interaktion und Fantasie durch Rollenspiel - Schneller Aufbau ohne Klebstoff - Öffbare Türen und Fenster für mehr Spielspass - Vollständig recycelbar und mit ungiftiger Tinte bedruckt.45,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **


Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Markt+Technik FotoschuleUnverzichtbar für gute Bilder Die Fotografie ist Ihre Leidenschaft und Sie möchten in die Meisterklasse der digitalen Fotografie aufsteigen. Diese Bücher nähern sich dem Thema digitale Fotografie aus einem etwas anderen Blickwinkel. Der Spaß beim Fotografieren steht im Vordergrund. Um dieses Buch mit Gewinn zu lesen, wird kein spezielles Wissen vorausgesetzt. Neue Ideen und Möglichkeiten - Zahlreiche Profitipps - Spaß beim Fotografieren Digitale Fotografie - Der Meisterkurs Die Fotografie ist Ihre Leidenschaft und Sie möchten in die Meisterklasse der digitalen Fotografie aufsteigen. Dieses Buch führt Sie mit vielen anschaulichen Beispielen durch alle wichtigen fotografischen Genres, zeigt Ihnen Wege zu professionellen Aufnahmetechniken sowie zur idealen Bildgestaltung und eröffnet Ihnen neue Ideen und Möglichkeiten zur Bearbeitung Ihrer Bilder am ...29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Öffentliches Recht in der Transaktion, Fachbücher von Florian Becker, Nicolas Sölter, Jens AmbrockDas Fachbuch "Öffentliches Recht in der Transaktion" bietet eine umfassende Analyse der relevanten Aspekte des öffentlichen Rechts im Kontext von Transaktionen. Es behandelt sowohl den Über- als auch den Untergang öffentlich-rechtlicher Rechtspositionen und beleuchtet die Bedeutung von Due Diligence sowie die Herausforderungen bei der Vertragsgestaltung. Mit einem klaren Fokus auf die praktischen Anwendungen und rechtlichen Rahmenbedingungen ist dieses Buch eine wertvolle Ressource für Studierende, Praktiker und Fachleute im Bereich Wirtschaft und Recht. Die detaillierte Aufbereitung der Themen und die fundierte Argumentation machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den komplexen Wechselwirkungen zwischen öffentlichem Recht und wirtschaftlichen Transaktionen auseinandersetzen möchten. Die erste Auflage umfasst 950 Seiten und ist in deutscher Sprache verfasst.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Markt - Wert - Gefühle, FachbücherWas gilt in der heutigen Gesellschaft als Wert, und was sollte als Wert gelten? Gibt es absolute Werte? Was heisst es, dass eine Sache Wert hat? Die Beiträge dieses Bandes behandeln in unterschiedlicher, zum Teil theoretischer, zum Teil empirischer Weise die Komplexität des Wertbegriffes. Der Begriff des Marktes steht für die Sphäre der Wirtschaft und der Gesellschaft im Allgemeinen. Der Begriff der Gefühle steht für das Subjektive, Persönliche. Wert ist das Verbindungsglied zwischen den beiden. Der Analyse sowie der Klärung wesentlicher Grundfragen im Zusammenhang mit dem Wertbegriff widmen sich Vertreter verschiedener wissenschaftlicher Disziplinen wie Soziologie, Ökonomie, Psychologie, Rechtswissenschaften, Ethnologie, Geschichtswissenschaften, Kriminologie und Philosophie.50,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fellowes XL Markt SpeelhuisDas XL Markt Speelhuis von Fellowes ist ein kreatives Spielhaus aus robustem Karton, das speziell für Kinder entwickelt wurde. Mit seinen grosszügigen Abmessungen bietet es ausreichend Platz für fantasievolles Spielen und Rollenspiele. Die Konstruktion ist einfach und schnell ohne Klebstoff aufzubauen, da sie über vorgefertigte Kanten verfügt. Das Spielhaus ist mit liebevollen Illustrationen von Blumen und Gemüse bedruckt, die zum Ausmalen einladen und die Kreativität der Kinder fördern. Zudem sind die Türen und Fenster des Marktstandes funktional und können geöffnet und geschlossen werden, was den Spielspass erhöht. Das Produkt ist vollständig recycelbar und mit ungiftiger Tinte bedruckt, was es zu einer umweltfreundlichen Wahl für Eltern macht. Das XL Markt Speelhuis ist ideal für Kinder ab 3 Jahren und bietet eine hervorragende Möglichkeit, die Fantasie und Interaktion zu fördern. - Robuster Spielkarton für kreatives Ausmalen - Fördert Interaktion und Fantasie durch Rollenspiel - Schneller Aufbau ohne Klebstoff - Öffbare Türen und Fenster für mehr Spielspass - Vollständig recycelbar und mit ungiftiger Tinte bedruckt.45,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bärenreiter An Easy Handel Organ AlbumBärenreiter Georg Friedrich Händel An Easy Handel Organ Album: 27 geistliche und weltliche Originalwerke und Bearbeitungen von Händel für Orgel, herausgegeben von Daniel Moult, leichter bis mittlerer Schwierigkeitsgrad, ISMN 9790006558612, BA11213, 23 x 30,5 cm, 31 Seiten24,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.