Domain btcexchange.de kaufen?
Wir ziehen mit dem Projekt
btcexchange.de um.
Sind Sie am Kauf der Domain
btcexchange.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain btcexchange.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Öffentliches Recht in der Transaktion, Fachbücher von Florian Becker, Nicolas Sölter, Jens AmbrockDas Fachbuch "Öffentliches Recht in der Transaktion" bietet eine umfassende Analyse der relevanten Aspekte des öffentlichen Rechts im Kontext von Transaktionen. Es behandelt sowohl den Über- als auch den Untergang öffentlich-rechtlicher Rechtspositionen und beleuchtet die Bedeutung von Due Diligence sowie die Herausforderungen bei der Vertragsgestaltung. Mit einem klaren Fokus auf die praktischen Anwendungen und rechtlichen Rahmenbedingungen ist dieses Buch eine wertvolle Ressource für Studierende, Praktiker und Fachleute im Bereich Wirtschaft und Recht. Die detaillierte Aufbereitung der Themen und die fundierte Argumentation machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den komplexen Wechselwirkungen zwischen öffentlichem Recht und wirtschaftlichen Transaktionen auseinandersetzen möchten. Die erste Auflage umfasst 950 Seiten und ist in deutscher Sprache verfasst.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Markt - Wert - Gefühle, FachbücherWas gilt in der heutigen Gesellschaft als Wert, und was sollte als Wert gelten? Gibt es absolute Werte? Was heisst es, dass eine Sache Wert hat? Die Beiträge dieses Bandes behandeln in unterschiedlicher, zum Teil theoretischer, zum Teil empirischer Weise die Komplexität des Wertbegriffes. Der Begriff des Marktes steht für die Sphäre der Wirtschaft und der Gesellschaft im Allgemeinen. Der Begriff der Gefühle steht für das Subjektive, Persönliche. Wert ist das Verbindungsglied zwischen den beiden. Der Analyse sowie der Klärung wesentlicher Grundfragen im Zusammenhang mit dem Wertbegriff widmen sich Vertreter verschiedener wissenschaftlicher Disziplinen wie Soziologie, Ökonomie, Psychologie, Rechtswissenschaften, Ethnologie, Geschichtswissenschaften, Kriminologie und Philosophie.50,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
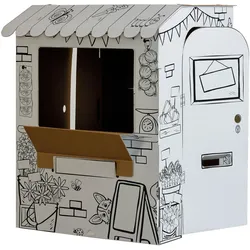
Fellowes XL Markt SpeelhuisDas XL Markt Speelhuis von Fellowes ist ein kreatives Spielhaus aus robustem Karton, das speziell für Kinder entwickelt wurde. Mit seinen grosszügigen Abmessungen bietet es ausreichend Platz für fantasievolles Spielen und Rollenspiele. Die Konstruktion ist einfach und schnell ohne Klebstoff aufzubauen, da sie über vorgefertigte Kanten verfügt. Das Spielhaus ist mit liebevollen Illustrationen von Blumen und Gemüse bedruckt, die zum Ausmalen einladen und die Kreativität der Kinder fördern. Zudem sind die Türen und Fenster des Marktstandes funktional und können geöffnet und geschlossen werden, was den Spielspass erhöht. Das Produkt ist vollständig recycelbar und mit ungiftiger Tinte bedruckt, was es zu einer umweltfreundlichen Wahl für Eltern macht. Das XL Markt Speelhuis ist ideal für Kinder ab 3 Jahren und bietet eine hervorragende Möglichkeit, die Fantasie und Interaktion zu fördern. - Robuster Spielkarton für kreatives Ausmalen - Fördert Interaktion und Fantasie durch Rollenspiel - Schneller Aufbau ohne Klebstoff - Öffbare Türen und Fenster für mehr Spielspass - Vollständig recycelbar und mit ungiftiger Tinte bedruckt.45,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Markt+Technik FotoschuleUnverzichtbar für gute Bilder Die Fotografie ist Ihre Leidenschaft und Sie möchten in die Meisterklasse der digitalen Fotografie aufsteigen. Diese Bücher nähern sich dem Thema digitale Fotografie aus einem etwas anderen Blickwinkel. Der Spaß beim Fotografieren steht im Vordergrund. Um dieses Buch mit Gewinn zu lesen, wird kein spezielles Wissen vorausgesetzt. Neue Ideen und Möglichkeiten - Zahlreiche Profitipps - Spaß beim Fotografieren Digitale Fotografie - Der Meisterkurs Die Fotografie ist Ihre Leidenschaft und Sie möchten in die Meisterklasse der digitalen Fotografie aufsteigen. Dieses Buch führt Sie mit vielen anschaulichen Beispielen durch alle wichtigen fotografischen Genres, zeigt Ihnen Wege zu professionellen Aufnahmetechniken sowie zur idealen Bildgestaltung und eröffnet Ihnen neue Ideen und Möglichkeiten zur Bearbeitung Ihrer Bilder am ...29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Öffentliches Recht in der Transaktion, Fachbücher von Florian Becker, Nicolas Sölter, Jens AmbrockDas Fachbuch "Öffentliches Recht in der Transaktion" bietet eine umfassende Analyse der relevanten Aspekte des öffentlichen Rechts im Kontext von Transaktionen. Es behandelt sowohl den Über- als auch den Untergang öffentlich-rechtlicher Rechtspositionen und beleuchtet die Bedeutung von Due Diligence sowie die Herausforderungen bei der Vertragsgestaltung. Mit einem klaren Fokus auf die praktischen Anwendungen und rechtlichen Rahmenbedingungen ist dieses Buch eine wertvolle Ressource für Studierende, Praktiker und Fachleute im Bereich Wirtschaft und Recht. Die detaillierte Aufbereitung der Themen und die fundierte Argumentation machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den komplexen Wechselwirkungen zwischen öffentlichem Recht und wirtschaftlichen Transaktionen auseinandersetzen möchten. Die erste Auflage umfasst 950 Seiten und ist in deutscher Sprache verfasst.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Markt - Wert - Gefühle, FachbücherWas gilt in der heutigen Gesellschaft als Wert, und was sollte als Wert gelten? Gibt es absolute Werte? Was heisst es, dass eine Sache Wert hat? Die Beiträge dieses Bandes behandeln in unterschiedlicher, zum Teil theoretischer, zum Teil empirischer Weise die Komplexität des Wertbegriffes. Der Begriff des Marktes steht für die Sphäre der Wirtschaft und der Gesellschaft im Allgemeinen. Der Begriff der Gefühle steht für das Subjektive, Persönliche. Wert ist das Verbindungsglied zwischen den beiden. Der Analyse sowie der Klärung wesentlicher Grundfragen im Zusammenhang mit dem Wertbegriff widmen sich Vertreter verschiedener wissenschaftlicher Disziplinen wie Soziologie, Ökonomie, Psychologie, Rechtswissenschaften, Ethnologie, Geschichtswissenschaften, Kriminologie und Philosophie.50,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fellowes XL Markt SpeelhuisDas XL Markt Speelhuis von Fellowes ist ein kreatives Spielhaus aus robustem Karton, das speziell für Kinder entwickelt wurde. Mit seinen grosszügigen Abmessungen bietet es ausreichend Platz für fantasievolles Spielen und Rollenspiele. Die Konstruktion ist einfach und schnell ohne Klebstoff aufzubauen, da sie über vorgefertigte Kanten verfügt. Das Spielhaus ist mit liebevollen Illustrationen von Blumen und Gemüse bedruckt, die zum Ausmalen einladen und die Kreativität der Kinder fördern. Zudem sind die Türen und Fenster des Marktstandes funktional und können geöffnet und geschlossen werden, was den Spielspass erhöht. Das Produkt ist vollständig recycelbar und mit ungiftiger Tinte bedruckt, was es zu einer umweltfreundlichen Wahl für Eltern macht. Das XL Markt Speelhuis ist ideal für Kinder ab 3 Jahren und bietet eine hervorragende Möglichkeit, die Fantasie und Interaktion zu fördern. - Robuster Spielkarton für kreatives Ausmalen - Fördert Interaktion und Fantasie durch Rollenspiel - Schneller Aufbau ohne Klebstoff - Öffbare Türen und Fenster für mehr Spielspass - Vollständig recycelbar und mit ungiftiger Tinte bedruckt.45,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bärenreiter An Easy Handel Organ AlbumBärenreiter Georg Friedrich Händel An Easy Handel Organ Album: 27 geistliche und weltliche Originalwerke und Bearbeitungen von Händel für Orgel, herausgegeben von Daniel Moult, leichter bis mittlerer Schwierigkeitsgrad, ISMN 9790006558612, BA11213, 23 x 30,5 cm, 31 Seiten24,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Alle Macht dem Markt?, FachbücherDie Deutschland AG, das Netzwerk aus kooperierenden und vor Einflussnahme von aussen geschützten Grossunternehmen, ist in Auflösung begriffen. Der deutsche Finanzsektor wandelt sich zu einer im Bereich des Investmentbankings international operierenden Industrie. Gleichzeitig werden Shareholder-Value-Konzepte zunehmend auf deutsche Unternehmen übertragen. In diesem Band wird analysiert, wie deutsche Unternehmensleitungen auf diese Entwicklung reagieren.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.